
一个耐人寻味的画面:把美国、欧盟二十七国、日本三家的工厂产值全部加在一起,还不如中国一家的车间产得多。这不是段子,是2025年联合国工发组织和世界银行摆在桌面上的账单。
制造业这盘大棋,早已不是几十年前那副模样。先亮牌。
北美三国捆一块儿,占全球制造业增加值大约17.74%;欧洲二十八国合计17.25%;剩下一百多个国家凑在一起也就三成多。中国一家的份额,稳稳压在27%到28%这个区间,比北美加欧洲还高出小三个百分点。
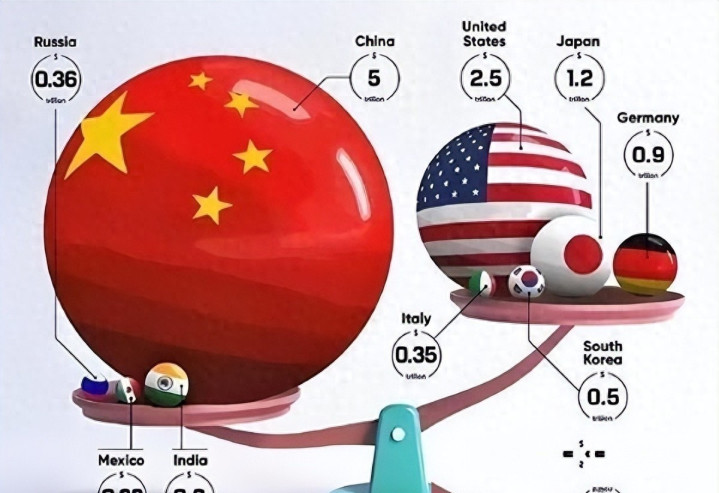
这个数字背后是啥?简单说,全世界每卖出四件工业品,就有一件多是中国造的。
国家统计局今年8月刚公布的数据,7月份规模以上工业增加值同比增长4.5%,一到七月累计增长5.3%。新能源汽车这一项,7月单月产量同比暴涨29.9%。
美国那边的心情,恐怕不太好。1980年美国还占着全球制造业的近三成,坐在头把交椅上,现在只剩十五到十七个百分点上下打转。
特朗普二次入主白宫后,关税大棒抡得比第一任更狠,钢铝、汽车、半导体轮番开火。问题是,关税喊了这么多年,工厂真回来了吗?
答案有点尴尬。2026年上半年,美国机械制造和汽车行业的产出连续几个季度往下走,倒是能源和药品还撑着体面。
所谓“制造业复兴”,票投得响亮,账本翻开却是另一回事。欧洲的日子更难。德国这个欧盟的发动机,工业产出已经连着三年缩水。
巴斯夫把化工线搬去美国和中国,大众和博世裁员的消息隔三差五就见报。能源账单被俄乌冲突推高之后,德国那些老牌工厂再想拼成本,实在拼不动了。
法国靠着空客还能撑面子,2025年空客交出七百多架飞机的成绩单,把波音甩在身后。荷兰的阿斯麦、瑞士的钟表、意大利的奢侈品,这些细分领域还是欧洲的招牌。
可整体看,欧洲的工业底子在缓慢流失,这是明摆着的事。再说中国这一头。二十年前中国占全球制造业才9%,现在27%,翻了三倍。
更关键的是,联合国产业分类下所有工业门类,中国是唯一全部齐全的国家。造船、家电、光伏、锂电、新能源车,几个赛道都跑到了世界前列。
比亚迪今年上半年的销量已经把特斯拉甩开一大截。光伏组件、动力电池的全球产能,中国拿走七成以上。
C919国产大飞机的商业航线越飞越顺,C929宽体机也进入了实质研发阶段。人形机器人今年在国内多个工厂开始试用,宇树、优必选这些名字频繁出现在新闻里。
当然,光鲜的另一面是短板。高端芯片、光刻机、工业软件、航空发动机热端叶片——这几块硬骨头还没啃下来。
美国的出口管制在2025年又加了一轮码,中芯国际、华为的压力都不小。这些环节要突破,靠的不是喊口号,得一年一年磨。
再看剩下那三成多的“第四股力量”。日本掉得最快,从2005年占全球13%跌到2025年的5%左右。
索尼、丰田这些牌子还在,可整体气势明显泄了。人口老化和产业外迁两块石头,一时半会儿搬不开。韩国算是稳的。
三星、SK海力士在存储芯片上死磕,现代汽车在电动车赛道上跑得也不慢。一个人口五千多万的国家,能吃到全球3%的制造业份额,本事不小。
印度是最被外界叨叨的“下一个中国”。莫迪政府这两年把“印度制造”喊得震天响,苹果确实把一部分iPhone产能挪到了泰米尔纳德邦。
可印度制造业占本国GDP的比重,十几年了一直在14%上下晃,离25%的目标差得远。基础设施、电力、熟练工人,样样都是坎。
东南亚接了不少中低端产能。越南的电子组装、马来西亚的芯片封测、印尼的镍矿冶炼,都吃到了红利。
可想复制“世界工厂”那套整体能力,短期内没戏——港口、公路、供应链配套,不是几年能补齐的。回过头看这盘棋,四分天下的说法其实低估了当下的分化。
北美守着高端服务化制造和金融话语权,欧洲抱着精品和品牌不放手,中国从低端到中高端全链条通吃,其余国家在夹缝里找机会。真正的较量不在于总量数字,而在于谁能在人工智能、绿色能源、生物制造这几个新赛道上抢到位置。
中国的优势是规模和速度,短板是最顶端那几个环节。美国的优势是原始创新和金融,短板是产业空心化多年积累的病根。
欧洲的优势是精工传统,短板是成本和能源。这三家各有各的算盘,谁也别想轻易翻盘。工厂里的机器声,永远比政客的口号靠谱。
这场大博弈还长着呢,谁笑到最后,看的不是一时热闹,而是几十年的耐心和手艺。
利鸿网配资提示:文章来自网络,不代表本站观点。